こんにちは、カカシです。
これまで数々のアプリやクレカを使い倒し、現在は「1日5分で月5000円稼ぐ効率化ポインター」として活動しています!
クレカって種類が多すぎて、どれがお得なのかわからないよ、、
確かにカードが多すぎて迷うよね!
今回はポイ活目線で本当におすすめできる1枚を、わかりやすく解説するね。
「どのクレジットカードをメインカードにすればいいのかな、、」
「支払い方法多すぎて、ポイントの管理難しいよ、、」
そんな悩みを抱えてる人も多いはずです。
実は僕も、ポイ活を始めてからの5年間で、ありとあらゆるポイントアプリや決済ツールをダウンロードして試しまくってきました。
自慢ではありませんが、割と器用な方の僕でも、アプリを増やしすぎて
「結局どれが一番お得だっけ…?」と訳が分からなくなった経験があります(笑)。
そんな試行錯誤の上で辿り着いた、より多くの人が得するであろうクレカを紹介していきます!
三井住友カードをメインにする「圧倒的なメリット」
総合的にみて、多くの人には三井住友カードをおすすめするよ!
まずは、僕が実際に使っていて「やっぱりこれにしてよかった!」と感じる三井住友カードのメリットを深掘りしてご紹介します。
日常使いする飲食店やコンビニで驚異の還元率!
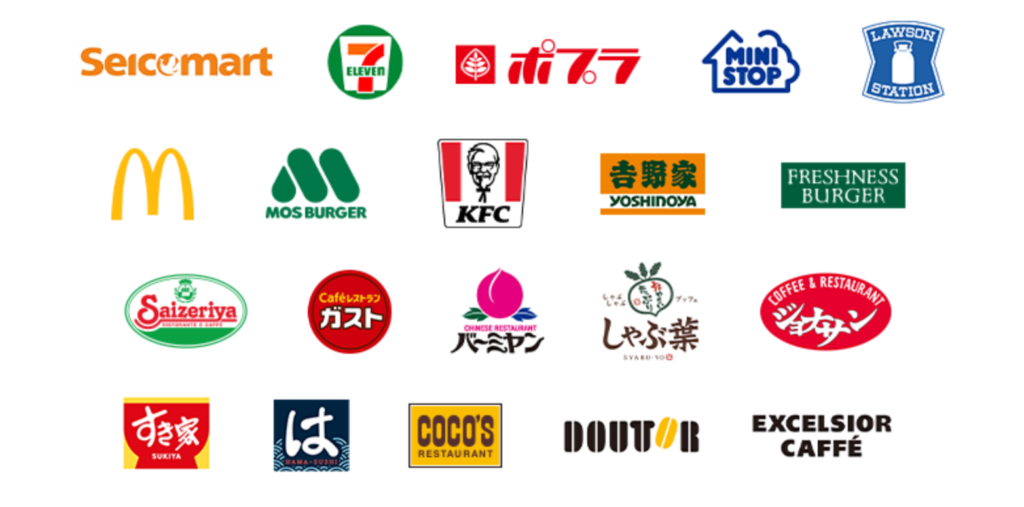
上の画像のように、我々がよく使うようなコンビニやファミレスなどでスマホのタッチ決済を使うと、、
通常の三井住友カードなら最低7%、三井住友Oliveのクレカモードなら最低8%もの還元!
毎日のちょっとした買い物でここまでポイントがザクザク貯まるのは、他のカードにはない最大の強みですね
▼対象店舗や詳しい条件はこちら
対象のコンビニ・飲食店で最大8%還元!|クレジットカードの三井住友カード
Vポイントに「ポイントを1つに集約」できる
色んなポイントが散らばって、管理も難しいよ、、
三井住友カードで『Vポイント』に一本化しちゃえばスッキリ解決できるよ。
クレジットカードには、それぞれのカードに強みがあります。
その還元等などの強みに合わせてしまうと、色んな決済を使うはめになり、ポイントがあちこちに分散してしまいます。
後ほど紹介する~円以上決済で~円キャッシュバックみたいな高還元もたどりつかなかったり、、、
(管理が可能なら良いのですが、、得をしようとすべてに手を付けてると、かえって損してるなんてことはあるあるですよね。。。二兎追うものは一頭も得ずとは、まさにこのこと)
三井住友カードなら貯まるポイントが「Vポイント」にすっきり一本化されます
僕も昔はバラバラだったけど、
Vポイントを最優先で貯めるようになってから、一気にポイントが貯まるようになったよ!
ポイントの管理が苦手な方でも、気づいたらポイントがたまっている状態を作るはず!!
SBI証券との強力な連携(NISAのクレカ積立)
NISAでもポイントたまるの?!
投資でポイントも貯まるのは一石二鳥だよね!
今や多くの人が始めてる新NISAでの資産運用ですが、、
なんとSBI証券と三井住友カードを組み合わせることで、クレカ積立でもVポイントが貯まる仕組みになっています。
投資とポイ活をシームレスに両立できるのは本当に大きいです。
+α 年間100万円利用(ゴールド)で1万ポイントプレゼント
三井住友カード(oliveを含む)のゴールドカードの場合、年間100万円の利用を達成すると「1万ポイント」がボーナスでもらえるうえに、条件達成で翌年以降の年会費がずっと無料(永年無料)になります。
つまり何を言いたいかというと、、、
三井住友クレジットカードをメインカード(支払いのほとんどをこれで決済)にすることで、100万に達成すると一気に神クレカに化けるということです!
ノーマルカードでも、年間100万を超えるとゴールド招待状が届くことも!
元の還元率が、高還元店舗以外で0.5%のカードが、1万ポイント還元されると、実質1.5%になります!
+αで高還元店舗も多数あるため、クレカの中でも相当有能カードと言えますね!
ゴールドカードの6つのメリットとは?特典や優待サービスを解説|クレジットカードの三井住友VISAカード
※なお、年間100万円の集計対象には、クレカ積立の金額などは含まれないといった細かい仕組みもあるので、そこだけは事前にしっかり確認しておきましょう!
【デメリット解説】三井住友カード(Olive含む)の気になる注意点
ここまでメリットをお伝えしてきましたが、使っていくうえで「ここだけは注意してほしい!」というデメリットもしっかりお伝えしておきます。
引き落とし口座を他行に設定できない
Oliveは「銀行口座・クレジットモード・ポイント」がすべて1つに紐づく仕組みになっています。
そのため、給料が振り込まれるメインバンクが他行(三菱UFJ銀行やゆうちょ銀行など)の場合、クレカの引き落とし口座をその他行に設定できないということになります。
oliveの場合、クレカの引き落とし先は三井住友銀行口座に限るってことだね
普通の三井住友のクレカで、他の銀行口座から引き落とせばよくない?
olive契約のクレカと普通のクレカだと、以下の違いが出てきちゃうんだ、、
通常のクレカにすると還元率が下がる
「会社指定の口座があるから変えられない」という理由で、Oliveではなく「通常の三井住友カード(単体)」を選ぶと、スマホのタッチ決済での対象店舗還元率が1%下がります。
(Oliveなら最低8%還元、通常の三井住友カードなら7%還元)
この1%の差は人によっては大きく感じるかもしれません。
(解決策)どうしても他行口座が良いなら「通常のクレカ」一択!
「給料口座を変えたくない」
「会社の指定口座があるから難しい、、」
という方は、無理にOliveにする必要はありません。
通常の三井住友カードを選べば、引き落とし口座に他行を指定できます。
対象店舗の還元率が1%下がるというデメリットはありますが、それでも基本7%の還元率は驚異的にお得です。自分の給料口座やライフスタイルに合わせて無理のない方を選ぶのが一番の攻略法ですよ。
僕も1%の差は気にせず、普通のクレカでやりくりしてポイントがつがつ貯めてるよ!
【さらにお得】ポイ活サイト経由のクレカ発行がおすすめ!
三井住友カードやOliveを作る時は、そのまま公式サイトから申し込むのはもったいないです!
レシチャレやPowlなどのポイ活サイトを経由して発行するだけで、
最低でも約5,000円分以上のポイントがもらえることが多いので、これから作る方は絶対に経由したほうが得ですよ!
口座開設やクレカ発行を機に、ポイ活アプリをはじめてみるのもいいかもしれませんね!
まとめ:無理なく「自分に合った1枚」から始めよう!
今回は、僕が三井住友カードをメインカードに推す理由と、作る際の注意点・攻略法について解説しました!
最後に重要なポイントを振り返っておきましょう。
1.メインカードは三井住友カードでVポイントに一本化する
対象店舗での高還元(7〜8%)やNISAでのクレカ積立など、普段の生活でも投資でもポイントがザクザク貯まります。
2.自分のライフスタイルに合わせて選ぶ
引き落とし口座を三井住友銀行にまとめられるなら「Olive」、会社の給与口座(他行)から変えたくないなら「通常の三井住友カード(NL)」を選ぶのがベストな攻略法です。
3.ポイ活サイトを経由してお得に発行する
カード作成時はポイ活サイトを経由するだけで、5,000円分以上のポイントが手に入るので忘れずに活用しましょう!
※注意 むやみに口座開設はしないで!
目の前のポイントだけを見てると、あとあと痛い目みちゃうよ!
ここで注意したいのが、ポイ活経由で口座開設やクレカ発行でポイントをもらえるからこそ、発行しすぎてしまうことです。
口座やクレカを増やしすぎると、ポイント管理や支払いの管理が大変になったり、いざ解約しようとしても解約手続きが難しいなど、デメリットがたくさん待ってます。
「お得そうだから」とむやみにアプリや口座を増やさず、管理できる範囲で賢く絞って使うのが、無駄なストレスなくポイントを貯め続ける一番の近道です。
皆さんもぜひ、今日から自分の財布と口座を見直して、自分にぴったりの1枚でポイ活ライフをスタートしてみてくださいね!
コメント